Polens PRS-Markt zieht internationale Investoren an. Rekordtransaktion über 2,4 Milliarden PLN
20 / 10 / 26
7 min
Polens PRS-Markt zieht internationale Investoren an. Rekordtransaktion über 2,4 Milliarden PLN
Der institutionelle Mietwohnungsmarkt in Polen wächst weiter und rückt zunehmend in den Fokus internationaler Investoren. Laut dem aktuellen JLL-Bericht vom Oktober 2026 umfasst der polnische Private Rented Sector (PRS) bereits mehr als 28.900 fertiggestellte Mietwohnungen – ein Anstieg von 30 % gegenüber Ende 2024. Das wachsende Interesse wird durch eine Rekordtransaktion im Wert von über 2,4 Milliarden PLN unterstrichen, die von der deutschen TAG Immobilien Gruppe abgeschlossen wurde. Was macht Polen zu einem zunehmend attraktiven Standort für internationale Immobilieninvestitionen?
Rekordtransaktion auf dem polnischen Mietwohnungsmarkt
Im Mai 2026 schloss Vantage Development, eine Tochtergesellschaft der deutschen TAG Immobilien Gruppe, den Erwerb eines Wohnimmobilienportfolios von Resi4Rent ab.
Die Transaktion umfasste 5.322 Wohnungen in 18 fertiggestellten Wohnprojekten in sechs polnischen Städten: Warschau, Krakau, Breslau, Danzig, Łódź und Posen. Der gesamte Kaufpreis belief sich auf mehr als 2,437 Milliarden PLN, umgerechnet rund 575 Millionen Euro.
Es handelte sich um die bislang größte Transaktion auf dem polnischen Markt für institutionelle Mietwohnungen, dem sogenannten Private Rented Sector (PRS).
Ihre Bedeutung geht jedoch weit über das reine Transaktionsvolumen hinaus.
Der Abschluss zeigt, dass der polnische Mietwohnungsmarkt inzwischen eine Größenordnung erreicht hat, die den Aufbau, die professionelle Bewirtschaftung und den anschließenden Verkauf umfangreicher Wohnimmobilienportfolios an institutionelle Investoren ermöglicht.
Gleichzeitig ist die Transaktion ein wichtiges Signal für das wachsende Interesse internationalen Kapitals an polnischen Wohnimmobilien.
Warum wird Polen für deutsche Investoren immer interessanter?
Das zunehmende Interesse am polnischen Wohnimmobilienmarkt ist vor dem Hintergrund der wirtschaftlichen Entwicklung und der strukturellen Veränderungen auf den europäischen Wohnungsmärkten zu betrachten.
Nach Angaben des Statistischen Bundesamtes (Destatis) wurden in Deutschland im Jahr 2025 rund 206.600 Wohnungen fertiggestellt – 18 % weniger als im Vorjahr. Damit wurde der niedrigste Wert seit 2012 erreicht.
Die rückläufige Zahl der Fertigstellungen begrenzt das Angebot an neu errichteten Wohnimmobilien, die für institutionelle Investitionsportfolios infrage kommen.
Im Vergleich dazu zeichnet sich Polen durch ein höheres Wirtschaftswachstum und eine rege Investitionstätigkeit aus.
Nach den am 6. Oktober 2026 veröffentlichten, revidierten Zahlen des polnischen Statistikamtes GUS stieg das polnische Bruttoinlandsprodukt im Jahr 2025 um 3,8 %.
Laut CBRE überstieg das Transaktionsvolumen auf dem polnischen Gewerbeimmobilienmarkt im ersten Halbjahr 2026 die Marke von 3 Milliarden Euro. Dies entspricht einem Anstieg von 78 % gegenüber dem Vorjahreszeitraum und dem stärksten ersten Halbjahr seit 2018.
Dabei ist zu berücksichtigen, dass sich die CBRE-Daten auf den gesamten Gewerbeimmobilienmarkt beziehen und nicht ausschließlich auf institutionelle Mietwohnungen.
Polen bietet Investoren die Möglichkeit, sich an der Entwicklung eines Marktes zu beteiligen, der sich im Vergleich zum etablierten deutschen institutionellen Mietwohnungssektor noch in einer relativ frühen Wachstumsphase befindet.
Dies bedeutet jedoch nicht automatisch höhere Renditen. Entscheidend bleiben die wirtschaftlichen Kennzahlen des jeweiligen Projekts, die Lage, die Qualität der Immobilie und ein professionelles Management.
Polens PRS-Markt: Mehr als 28.900 Wohnungen und weiteres Wachstumspotenzial
Der Private Rented Sector umfasst Wohngebäude oder größere Wohnimmobilienportfolios, die sich im Eigentum professioneller Investoren befinden und von spezialisierten Betreibern vermietet und verwaltet werden.
Im Gegensatz zum stark fragmentierten privaten Mietwohnungsmarkt basiert der institutionelle Mietwohnungssektor in der Regel auf standardisierten Vermietungsprozessen, professionellem Mieterservice und einer zentralisierten Immobilienverwaltung.
Laut dem aktuellen JLL-Bericht „Institutional Rental Sector (PRS) in Poland 2026“ vom 5. Oktober 2026 umfasste der polnische Markt Mitte 2026 bereits mehr als 28.900 betriebsbereite PRS-Wohnungen.
Dies entspricht einem Wachstum von rund 30 % gegenüber Ende 2024.
Trotz dieser dynamischen Entwicklung macht der institutionelle Mietwohnungssektor weiterhin weniger als 0,2 % des gesamten polnischen Wohnungsbestands aus.
JLL prognostiziert, dass die Zahl der PRS-Wohnungen bis etwa 2030 auf rund 45.000 Einheiten steigen könnte.
Diese Prognose verdeutlicht das weitere Entwicklungspotenzial. Das tatsächliche Wachstum wird jedoch unter anderem von der Bautätigkeit, den Finanzierungsbedingungen und der Nachfrage auf den jeweiligen lokalen Mietwohnungsmärkten abhängen.
Wohnungsmangel in Polen als zusätzlicher Wachstumstreiber
Einer der Faktoren, die die Perspektiven des polnischen Wohnimmobilienmarktes beeinflussen, ist der Mangel an verfügbarem Wohnraum in den großen Ballungsräumen.
JLL schätzt das Wohnungsdefizit in den größten polnischen Städten auf rund 540.000 Wohnungen.
Diese Zahl verdeutlicht den Umfang des bestehenden Wohnraumbedarfs. Sie darf jedoch nicht mit einer entsprechend hohen potenziellen Nachfrage nach institutionellen Mietwohnungen gleichgesetzt werden.
Nicht jeder Haushalt, der eine Wohnung sucht, entscheidet sich für das PRS-Modell. Ein Teil bevorzugt den Erwerb von Wohneigentum, während andere weiterhin Wohnungen von privaten Vermietern anmieten.
Der Ausbau des institutionellen Mietwohnungsangebots kann jedoch dazu beitragen, zusätzlichen Wohnraum für Menschen bereitzustellen, die flexible Mietbedingungen, transparente Vertragsstrukturen und professionelle Dienstleistungen erwarten.
Besonders relevant ist dies in großen Universitäts- und Wirtschaftsstandorten, die Studierende, Fachkräfte und beruflich mobile Menschen anziehen.
Polen und Deutschland: Zwei unterschiedliche Wohnungsmarktmodelle
Bei einem Vergleich des polnischen und des deutschen Mietwohnungsmarktes müssen die erheblichen Unterschiede in der Eigentümerstruktur berücksichtigt werden.
Laut Eurostat lebten im Jahr 2025 87,2 % der polnischen Bevölkerung in selbst genutztem Wohneigentum.
In Deutschland wohnten dagegen 52,8 % der Bevölkerung zur Miete. Deutschland bleibt damit das einzige Land der Europäischen Union, in dem das Wohnen zur Miete die vorherrschende Wohnform ist.
Diese Unterschiede zeigen, dass die Entwicklung des polnischen PRS-Marktes nicht zwangsläufig dem deutschen Modell folgen muss.
Wohneigentum ist in Polen weiterhin die dominierende Wohnform. Der institutionelle Mietwohnungsmarkt kann sich jedoch parallel zum traditionellen Bauträgergeschäft entwickeln und eine Alternative für Haushalte bieten, die Wert auf Flexibilität legen oder derzeit keinen Immobilienkauf planen.
Das langfristige Potenzial des polnischen PRS-Sektors liegt vor allem in der Professionalisierung des Mietwohnungsmarktes und im Ausbau eines Angebots, das den sich wandelnden Bedürfnissen der Mieter entspricht.
Gerade in diesem Bereich können sich für institutionelle Investoren langfristige Entwicklungsmöglichkeiten ergeben.
Warschau, Krakau und Breslau: Wichtige Standorte für PRS-Investitionen
Der institutionelle Mietwohnungsmarkt in Polen konzentriert sich vor allem auf die größten Ballungsräume des Landes.
Warschau, Krakau und Breslau zählen aufgrund ihrer etablierten Arbeitsmärkte, ihrer Hochschullandschaft und der bestehenden Nachfrage nach Mietwohnungen zu den wichtigsten Standorten für PRS-Investitionen.
Institutionelle Mietwohnungsprojekte sind auch in Posen, der Dreistadt-Region (Danzig, Gdynia und Sopot), Łódź und Kattowitz vertreten.
Die Lage in einer Großstadt allein ist jedoch keine Garantie für den wirtschaftlichen Erfolg eines Projekts.
Entscheidend sind insbesondere die Anbindung an den öffentlichen Nahverkehr, die Nähe zu Arbeitsplätzen und Hochschulen, die Wettbewerbssituation auf dem lokalen Mietmarkt sowie die Anpassung der Wohnungsgrößen und Grundrisse an die Bedürfnisse der Zielgruppen.
Zwei Projekte innerhalb derselben Stadt können aufgrund ihrer Mikrolage, ihrer baulichen Qualität und ihrer Entwicklungskosten deutlich unterschiedliche wirtschaftliche Ergebnisse erzielen.
Für institutionelle Investoren wird daher die detaillierte Analyse einzelner Standorte und Immobilien immer wichtiger. Allgemeine Kennzahlen auf Stadtebene reichen für eine fundierte Investitionsentscheidung nicht aus.
Renditen im PRS-Sektor: Die wirtschaftlichen Rahmenbedingungen bleiben entscheidend
Ein wesentlicher Faktor für das Interesse institutioneller Investoren am PRS-Markt ist die Möglichkeit, regelmäßige Mieteinnahmen zu erzielen.
Bei der Resi4Rent-Transaktion entsprach der Kaufpreis einer für 2026 prognostizierten Nettoanfangsrendite von rund 6,3 %, basierend auf dem erwarteten operativen Nettoertrag (Net Operating Income, NOI).
Dieser Wert bezieht sich auf das konkret erworbene Immobilienportfolio und darf nicht als garantierte Rendite für den gesamten polnischen PRS-Markt verstanden werden.
Die Wirtschaftlichkeit einzelner Projekte hängt von zahlreichen Faktoren ab, darunter Grundstückspreise, Bau- und Finanzierungskosten, Wohnungsmix, erzielbare Mieten, Betriebskosten und die Effizienz der Immobilienverwaltung.
Auch regulatorische Rahmenbedingungen, Wechselkursrisiken und die langfristige Anlagestrategie des Investors spielen eine wichtige Rolle.
Ein wachsender Markt bedeutet daher nicht, dass jede Investition gleichermaßen attraktive Renditen erzielt.
Die richtige Standortwahl, ein auf die Bedürfnisse der Mieter abgestimmtes Wohnungsangebot und die Zusammenarbeit mit erfahrenen Projektentwicklungspartnern werden zunehmend zu entscheidenden Erfolgsfaktoren.
Das Wachstum von PRS und PBSA eröffnet Projektentwicklern neue Möglichkeiten
Parallel zum institutionellen Mietwohnungsmarkt gewinnt ein weiterer Bereich der Wohnimmobilienwirtschaft an Bedeutung: das sogenannte Purpose-Built Student Accommodation (PBSA), also speziell für Studierende konzipierte und professionell betriebene Wohnanlagen.
Laut JLL verfügte Polen Anfang 2026 über rund 16.500 Betten in privaten Studierendenwohnheimen, während sich weitere 7.700 Betten im Bau befanden.
Diese Zahlen verdeutlichen die Entwicklung eines Segments, das im Verhältnis zum Unterbringungsbedarf der großen polnischen Universitätsstädte noch vergleichsweise klein ist.
Für Projektentwickler entstehen dadurch neue Möglichkeiten, Geschäftsmodelle über das klassische Errichten und Verkaufen von Eigentumswohnungen hinaus zu erweitern.
Zunehmend relevant werden Immobilienprojekte, die gezielt für institutionelle Fonds und professionelle Betreiber entwickelt werden, sowie Wohnkonzepte, die unterschiedliche Vermietungs- und Beherbergungsformen miteinander verbinden.
Activ Investment: Erfahrung in der Realisierung von Projekten für institutionelle Investoren
Die Entwicklung der polnischen PRS- und PBSA-Märkte eröffnet neue Kooperationsmöglichkeiten zwischen internationalen Investmentfonds und lokalen Immobilienentwicklern.
Für ausländische Investoren bedeutet der Eintritt in einen neuen Markt weit mehr als die Identifikation eines geeigneten Grundstücks oder einer attraktiven Immobilie.
Entscheidend ist auch die Zusammenarbeit mit einem erfahrenen Entwicklungspartner, der den gesamten Investitionsprozess – von der Projektvorbereitung bis zur Fertigstellung – effizient begleiten und umsetzen kann.
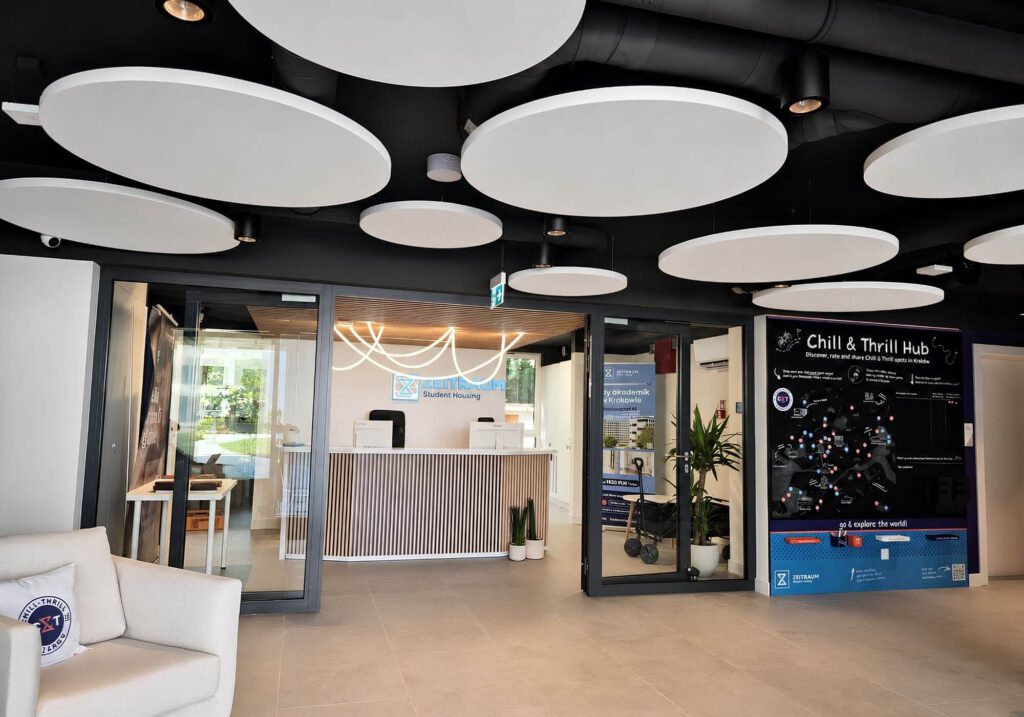
Ein Beispiel für eine solche Zusammenarbeit ist das ZEITRAUM-Projekt in der Racławicka-Straße in Krakau, das von Activ Investment für Zeitgeist Asset Management realisiert wurde.
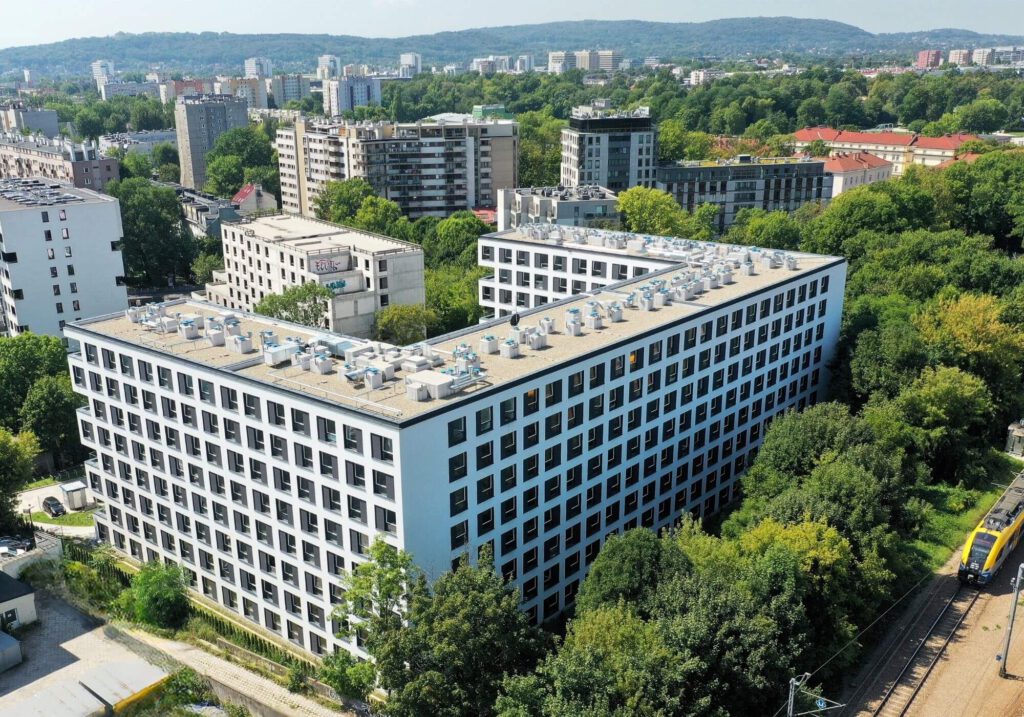
Das im Jahr 2025 fertiggestellte Projekt umfasst:
- 182 vollständig möblierte Serviced Apartments, die sowohl für Kurz- als auch für Langzeitaufenthalte zur Verfügung stehen.
- 289 Betten in einem privaten Studierendenwohnheim (PBSA).
Der Gebäudekomplex verfügt über eine BREEAM-Zertifizierung. Beide Bereiche werden von ZEITRAUM Hospitality & Living, einer Tochtergesellschaft von Zeitgeist Asset Management, betrieben.
Das Projekt zeigt, wie unterschiedliche Beherbergungs- und Wohnkonzepte innerhalb einer Immobilienentwicklung miteinander kombiniert werden können.
Für Activ Investment, einen Projektentwickler mit 30 Jahren Erfahrung auf dem polnischen Immobilienmarkt, stellte ZEITRAUM einen weiteren Schritt beim Ausbau der Geschäftstätigkeit über den klassischen Wohnungsbau zum Einzelverkauf hinaus dar.
Die Realisierung von Projekten für institutionelle Investoren erfordert fundierte Kenntnisse des lokalen Marktes, Erfahrung mit Genehmigungs- und Bauprozessen sowie die Fähigkeit, ein Projekt auf das Geschäftsmodell und die betrieblichen Anforderungen des Investors und des späteren Betreibers abzustimmen.
Polens PRS-Markt: Perspektiven für die kommenden Jahre
Die Rekordtransaktion von Resi4Rent und die aktuellen Marktdaten von JLL zeigen, dass sich der polnische institutionelle Mietwohnungsmarkt zunehmend als eigenständiges Segment innerhalb des europäischen Wohnimmobilien-Investmentmarktes etabliert.
Trotz seines dynamischen Wachstums bleibt der Sektor im Vergleich zum traditionellen polnischen Wohnungsmarkt und zu den etablierten Mietwohnungsmärkten Westeuropas relativ klein.
Die JLL-Prognose von rund 45.000 betriebsbereiten PRS-Wohnungen bis etwa 2030 weist auf weiteres Wachstumspotenzial hin.
Die tatsächliche Entwicklung wird jedoch von der Verfügbarkeit von Finanzierungskapital, den Baukosten, der Situation auf den lokalen Mietmärkten und dem Interesse institutioneller Investoren abhängen.
Polen bietet internationalen Investoren Chancen, die sich aus der Weiterentwicklung des Wohnimmobilienmarktes, der Professionalisierung des Mietwohnungssektors und der Zusammenarbeit mit erfahrenen lokalen Projektentwicklern ergeben.
Für institutionelle Investoren wird es langfristig nicht allein darauf ankommen, in einem wachsenden Markt präsent zu sein. Entscheidend sind vielmehr die Auswahl wirtschaftlich tragfähiger Projekte und die Zusammenarbeit mit Partnern, die deren erfolgreiche Umsetzung gewährleisten können.
Quellen
- JLL – Institutional Rental Sector (PRS) in Poland 2026, 5. Oktober 2026.
- Echo Investment – Abschluss der Resi4Rent-Transaktion, 27. Mai 2026.
- CBRE – Poland Investment Figures Q2 2026, Juli 2026.
- Statistikamt Polen (GUS) – Revidierte BIP-Schätzung für 2025, 6. Oktober 2026.
- Statistisches Bundesamt (Destatis) – Baufertigstellungen in Deutschland, Daten für 2025.
- Destatis / Eurostat – Deutschland im EU-Vergleich: Mietwohnungsmarkt, Daten für 2025.
- Eurostat – Distribution of Population by Tenure Status, Daten für 2025.
- Podstawski Group – Fertigstellung des ZEITRAUM-Projekts in Krakau, 4. September 2025.
- DigitalWerk – 575 Millionen Euro für polnische Mietwohnungen, 7. Oktober 2026.