Rynek PRS w Polsce przyciąga zagranicznych inwestorów. Rekordowa transakcja za ponad 2,4 mld zł
20 / 10 / 26
7 min
Rynek PRS w Polsce przyciąga zagranicznych inwestorów. Rekordowa transakcja za ponad 2,4 mld zł
Polski rynek najmu instytucjonalnego rozwija się i przyciąga uwagę zagranicznych inwestorów. Według najnowszego raportu JLL z października 2026 roku w Polsce funkcjonuje już ponad 28 900 mieszkań PRS, a ich liczba wzrosła o 30% względem końca 2024 roku. Rosnące zainteresowanie sektorem potwierdza rekordowa transakcja o wartości ponad 2,4 mld zł, przeprowadzona przez niemiecką grupę TAG Immobilien. Co sprawia, że polski rynek mieszkań na wynajem staje się atrakcyjnym kierunkiem dla międzynarodowego kapitału?
Rekordowa transakcja na polskim rynku mieszkań na wynajem
W maju 2026 roku Vantage Development, spółka należąca do niemieckiej grupy TAG Immobilien, sfinalizowała zakup portfela mieszkań Resi4Rent.
Transakcja objęła 5 322 mieszkania w 18 ukończonych projektach, zlokalizowanych w Warszawie, Krakowie, Wrocławiu, Gdańsku, Łodzi i Poznaniu. Jej wartość przekroczyła 2,437 mld zł, czyli około 575 mln euro.
Była to największa dotychczas transakcja na polskim rynku najmu instytucjonalnego (Private Rented Sector – PRS).
Jej znaczenie wykracza jednak poza samą skalę finansową. Pokazuje, że polski rynek osiągnął etap, na którym możliwe jest tworzenie dużych, profesjonalnie zarządzanych portfeli mieszkań na wynajem, a następnie ich sprzedaż inwestorom instytucjonalnym.
Transakcja stanowi również istotny sygnał zainteresowania polskimi aktywami mieszkaniowymi ze strony zagranicznego kapitału.
Dlaczego Polska przyciąga inwestorów z Niemiec?
Zainteresowanie polskim rynkiem mieszkaniowym warto rozpatrywać w kontekście sytuacji gospodarczej oraz zmian zachodzących na europejskim rynku nieruchomości.
Według niemieckiego Federalnego Urzędu Statystycznego (Destatis) w 2025 roku w Niemczech oddano do użytkowania około 206 600 mieszkań, o 18% mniej niż rok wcześniej. Był to najniższy wynik od 2012 roku.
Zmniejszająca się liczba ukończonych inwestycji oznacza ograniczoną podaż nowych nieruchomości, które mogłyby zasilać portfele inwestorów instytucjonalnych.
Na tym tle Polska wyróżnia się tempem wzrostu gospodarczego oraz aktywnością na rynku inwestycyjnym.
Według najnowszych, zrewidowanych danych Głównego Urzędu Statystycznego, opublikowanych 6 października 2026 roku, polski PKB wzrósł w 2025 roku o 3,8%.
Z kolei z danych CBRE wynika, że w pierwszym półroczu 2026 roku wartość transakcji na polskim rynku nieruchomości komercyjnych przekroczyła 3 mld euro, co oznacza wzrost o 78% rok do roku. Był to najlepszy wynik pierwszego półrocza od 2018 roku.
Warto podkreślić, że dane CBRE dotyczą całego rynku nieruchomości komercyjnych, a nie wyłącznie mieszkań na wynajem.
Polska oferuje inwestorom możliwość uczestniczenia w rozwoju sektora, który w przeciwieństwie do niemieckiego rynku najmu instytucjonalnego wciąż znajduje się na stosunkowo wczesnym etapie rozwoju.
Nie oznacza to jednak automatycznie wyższej rentowności polskich inwestycji. O ich atrakcyjności decydują konkretne parametry finansowe, lokalizacja oraz jakość zarządzania nieruchomością.
Rynek PRS w Polsce – ponad 28 900 mieszkań i dalszy potencjał wzrostu
Najem instytucjonalny to model, w którym budynki lub większe portfele mieszkań należą do profesjonalnych inwestorów, a ich wynajmem i obsługą zajmują się wyspecjalizowani operatorzy.
W odróżnieniu od najmu prywatnego sektor PRS opiera się na ujednoliconych standardach obsługi najemców, zarządzania i utrzymania nieruchomości.
Według najnowszego raportu JLL „Segment najmu instytucjonalnego (PRS) w Polsce 2026”, opublikowanego 5 października 2026 roku, w połowie roku na polskim rynku działało już ponad 28 900 mieszkań PRS.
Oznacza to wzrost zasobu o około 30% względem końca 2024 roku.
Mimo tej dynamiki sektor nadal odpowiada za mniej niż 0,2% całkowitych zasobów mieszkaniowych kraju.
JLL prognozuje, że w perspektywie kolejnych czterech lat liczba mieszkań PRS może zbliżyć się do 45 000 lokali.
Prognoza ta wskazuje na dalsze możliwości rozwoju sektora, choć jej realizacja będzie uzależniona między innymi od tempa budowy nowych projektów, kosztów finansowania i sytuacji na rynku najmu.
Deficyt mieszkaniowy w Polsce – dodatkowy argument dla rozwoju PRS
Jednym z czynników wpływających na perspektywy rynku mieszkaniowego pozostaje niedobór dostępnych lokali w największych aglomeracjach.
JLL szacuje deficyt mieszkaniowy w największych polskich miastach na blisko 540 000 mieszkań.
To istotny wskaźnik obrazujący skalę potrzeb mieszkaniowych, jednak nie należy utożsamiać go bezpośrednio z popytem na lokale PRS.
Nie każde gospodarstwo domowe poszukujące mieszkania będzie zainteresowane najmem instytucjonalnym. Część klientów preferuje zakup nieruchomości, podczas gdy inni wybierają tradycyjny najem prywatny.
Rozwój sektora PRS może natomiast poszerzać dostępność mieszkań dla osób oczekujących elastycznych warunków najmu, profesjonalnej obsługi oraz przewidywalnych zasad korzystania z nieruchomości.
Szczególne znaczenie mają tutaj największe ośrodki akademickie i biznesowe, przyciągające studentów, specjalistów i osoby zmieniające miejsce zamieszkania ze względów zawodowych.
Polska i Niemcy – dwa różne modele rynku mieszkaniowego
Porównując rynek najmu w Polsce i Niemczech, należy uwzględnić istotne różnice w strukturze własności mieszkań.
Według danych Eurostatu za 2025 rok 87,2% mieszkańców Polski żyło w gospodarstwach domowych zajmujących własne nieruchomości.
Tymczasem w Niemczech 52,8% społeczeństwa mieszkało w lokalach wynajmowanych. Niemcy pozostają jedynym krajem Unii Europejskiej, w którym najem jest dominującą formą zamieszkania.
Tak duże różnice pokazują, że rozwój polskiego rynku PRS nie musi oznaczać powielania modelu niemieckiego.
Własność mieszkań pozostaje w Polsce dominującą formą zaspokajania potrzeb mieszkaniowych. Najem instytucjonalny może natomiast rozwijać się równolegle z tradycyjnym rynkiem deweloperskim.
Potencjał polskiego sektora PRS wynika przede wszystkim z profesjonalizacji istniejącego rynku najmu oraz zwiększania dostępności mieszkań odpowiadających potrzebom współczesnych najemców.
To właśnie w tym obszarze inwestorzy mogą poszukiwać długoterminowych możliwości rozwoju.
Warszawa, Kraków i Wrocław – najważniejsze lokalizacje dla inwestycji PRS
Rynek najmu instytucjonalnego koncentruje się przede wszystkim w największych polskich aglomeracjach.
Warszawa, Kraków i Wrocław należą do najważniejszych lokalizacji dla inwestycji PRS, ze względu na rozwinięte rynki pracy, zaplecze akademickie oraz skalę istniejących zasobów mieszkaniowych na wynajem.
Projekty tego typu funkcjonują również w Poznaniu, Trójmieście, Łodzi i Katowicach.
Nie oznacza to jednak, że sama lokalizacja w dużym mieście gwarantuje powodzenie inwestycji.
Kluczowe znaczenie mają dostęp do transportu publicznego, bliskość miejsc pracy i uczelni, konkurencja na lokalnym rynku oraz odpowiednie dopasowanie struktury mieszkań do potrzeb potencjalnych najemców.
Dwa projekty zrealizowane w tym samym mieście mogą osiągać zupełnie inne wyniki finansowe ze względu na swoją lokalizację, standard i koszty realizacji.
Dlatego inwestorzy instytucjonalni coraz większą uwagę przykładają do szczegółowych analiz poszczególnych nieruchomości, a nie wyłącznie do ogólnych wskaźników dla całych aglomeracji.
Rentowność PRS – o powodzeniu inwestycji decydują konkretne parametry
Jednym z istotnych czynników wpływających na zainteresowanie inwestorów rynkiem PRS pozostaje możliwość generowania regularnych przychodów z najmu.
W przypadku transakcji Resi4Rent cena zakupu odpowiadała prognozowanej na 2026 rok stopie dochodu operacyjnego netto (NOI) na poziomie około 6,3%.
Jest to parametr odnoszący się do konkretnego portfela nieruchomości, a nie gwarantowana stopa zwrotu dla całego polskiego rynku PRS.
Rentowność poszczególnych projektów zależy bowiem od wielu czynników: ceny zakupu gruntu, kosztów budowy i finansowania, struktury mieszkań, poziomu czynszów, kosztów operacyjnych oraz efektywności zarządzania nieruchomością.
Znaczenie mają również regulacje prawne, ryzyko walutowe i długoterminowa strategia inwestora.
Rosnący rynek nie oznacza zatem, że każda inwestycja będzie równie atrakcyjna.
Kluczowe stają się właściwy wybór lokalizacji, przygotowanie produktu dopasowanego do potrzeb najemców oraz współpraca z partnerami posiadającymi doświadczenie w realizacji projektów mieszkaniowych.
Rozwój PRS i PBSA otwiera nowe możliwości dla deweloperów
Wraz z rozwojem najmu instytucjonalnego rośnie także znaczenie innych segmentów nieruchomości przeznaczonych na wynajem, w tym prywatnych akademików – PBSA (Purpose-Built Student Accommodation).
Według JLL na początku 2026 roku w Polsce funkcjonowało około 16 500 miejsc w prywatnych akademikach, a kolejne 7 700 znajdowało się w budowie.
Pokazuje to skalę rozwoju segmentu, który wciąż pozostaje stosunkowo niewielki w porównaniu z potrzebami dużych ośrodków akademickich.
Dla deweloperów oznacza to możliwość realizacji projektów wykraczających poza tradycyjny model budowy i sprzedaży mieszkań indywidualnym nabywcom.
Coraz większego znaczenia nabierają projekty przygotowywane bezpośrednio na potrzeby funduszy i inwestorów instytucjonalnych, a także inwestycje łączące różne funkcje zakwaterowania.
Activ Investment – doświadczenie w realizacji projektów dla inwestorów instytucjonalnych
Rozwój rynku PRS i PBSA zwiększa znaczenie współpracy między międzynarodowymi funduszami a lokalnymi deweloperami.
Dla zagranicznych inwestorów istotne jest nie tylko znalezienie atrakcyjnej nieruchomości, ale również zapewnienie sprawnej realizacji całego przedsięwzięcia, od przygotowania projektu po zakończenie budowy.
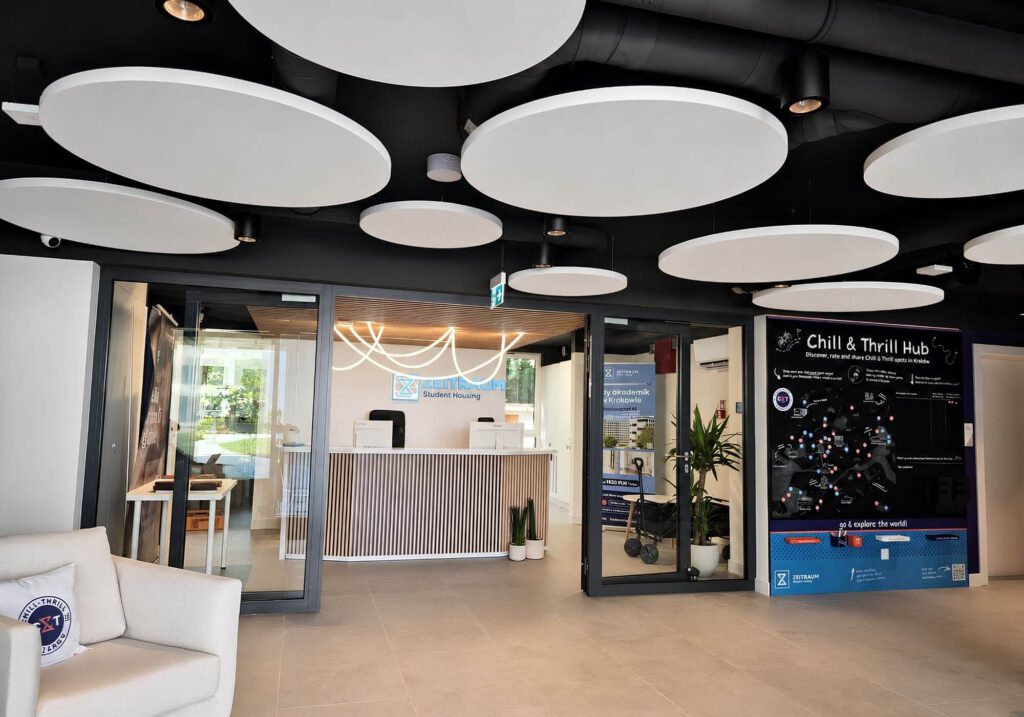
Przykładem takiej współpracy jest kompleks ZEITRAUM przy ul. Racławickiej w Krakowie, zrealizowany przez Activ Investment dla Zeitgeist Asset Management.
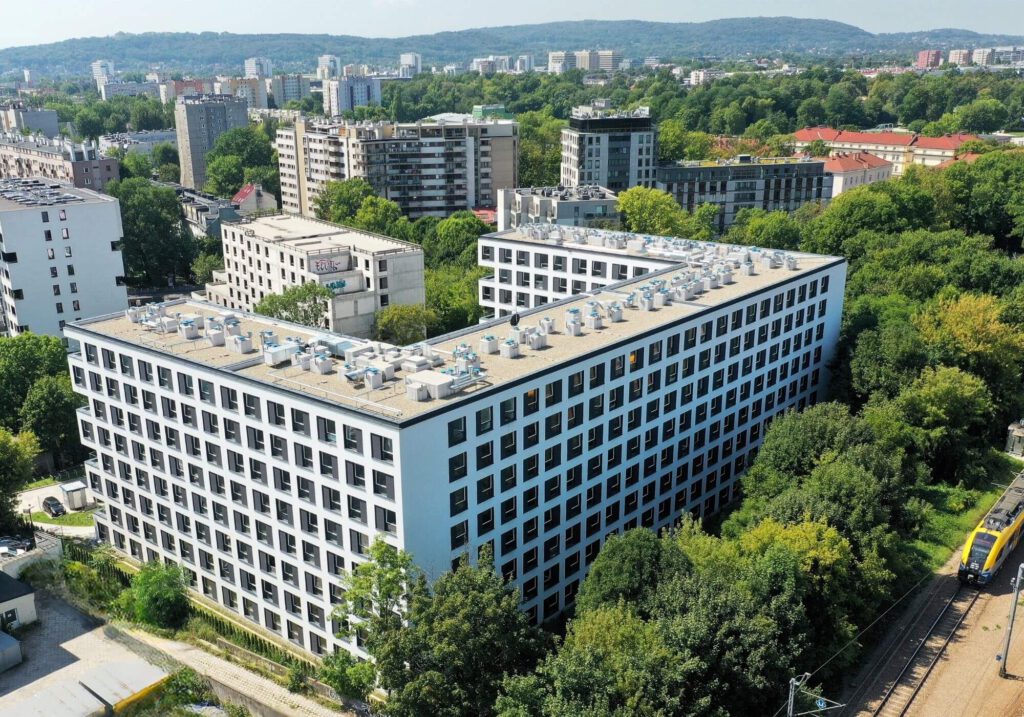
Zakończona w 2025 roku inwestycja obejmuje:
- 182 w pełni umeblowane apartamenty serwisowane, dostępne w modelu pobytów krótko- i długoterminowych,
- 289 miejsc w prywatnym akademiku PBSA, przeznaczonych dla studentów.
Kompleks uzyskał certyfikację BREEAM. Operatorem obu części jest ZEITRAUM Hospitality & Living, spółka zależna Zeitgeist Asset Management.
Inwestycja stanowi przykład projektu łączącego różne formy zakwaterowania w jednej lokalizacji.
Dla Activ Investment, firmy z 30-letnim doświadczeniem na polskim rynku nieruchomości, realizacja ZEITRAUM była kolejnym etapem rozwoju działalności, obejmującej zarówno tradycyjne budownictwo mieszkaniowe na sprzedaż, jak i inwestycje realizowane na potrzeby kapitału instytucjonalnego.
Współpraca przy tego typu przedsięwzięciach wymaga znajomości lokalnego rynku, doświadczenia w procesach administracyjnych i budowlanych oraz umiejętności dostosowania projektu do oczekiwań inwestora i przyszłego operatora.
Polski rynek PRS – jakie są perspektywy na kolejne lata?
Rekordowa transakcja Resi4Rent oraz najnowsze dane JLL pokazują, że polski rynek najmu instytucjonalnego staje się coraz bardziej rozpoznawalnym segmentem europejskiego rynku inwestycyjnego.
Mimo dynamicznego wzrostu pozostaje on jednak stosunkowo niewielki w porównaniu z tradycyjnym rynkiem mieszkaniowym oraz dojrzałymi sektorami najmu w Europie Zachodniej.
Prognozowany przez JLL wzrost zasobu do około 45 000 mieszkań w perspektywie 2030 roku wskazuje na potencjał dalszej rozbudowy oferty.
O rzeczywistym tempie rozwoju zdecydują jednak dostępność finansowania, koszty realizacji, sytuacja na lokalnych rynkach najmu i zainteresowanie inwestorów.
Polska oferuje zagranicznemu kapitałowi możliwości wynikające z rozwoju sektora mieszkaniowego, profesjonalizacji najmu oraz obecności doświadczonych lokalnych partnerów deweloperskich.
Dla inwestorów coraz ważniejsze będzie nie tylko wejście na rozwijający się rynek, ale przede wszystkim wybór odpowiedniego projektu i partnera zdolnego do jego skutecznej realizacji.
Źródła
- JLL – Segment najmu instytucjonalnego (PRS) w Polsce 2026, 5 października 2026 r.
- Echo Investment – finalizacja transakcji Resi4Rent, 27 maja 2026 r.
- CBRE – Poland Investment Figures Q2 2026, lipiec 2026 r.
- GUS – Produkt krajowy brutto: zaktualizowany szacunek za 2025 r., 6 października 2026 r.
- Destatis – Baufertigstellungen im Hochbau Deutschland, dane za 2025 r.
- Destatis / Eurostat – Niemcy na tle UE pod względem najmu mieszkań, dane za 2025 r.
- Eurostat – Distribution of population by tenure status, dane za 2025 r.
- Podstawski Group – zakończenie budowy inwestycji ZEITRAUM w Krakowie, 4 września 2025 r.
- DigitalWerk – 575 Millionen Euro für polnische Mietwohnungen, 7 października 2026 r.